

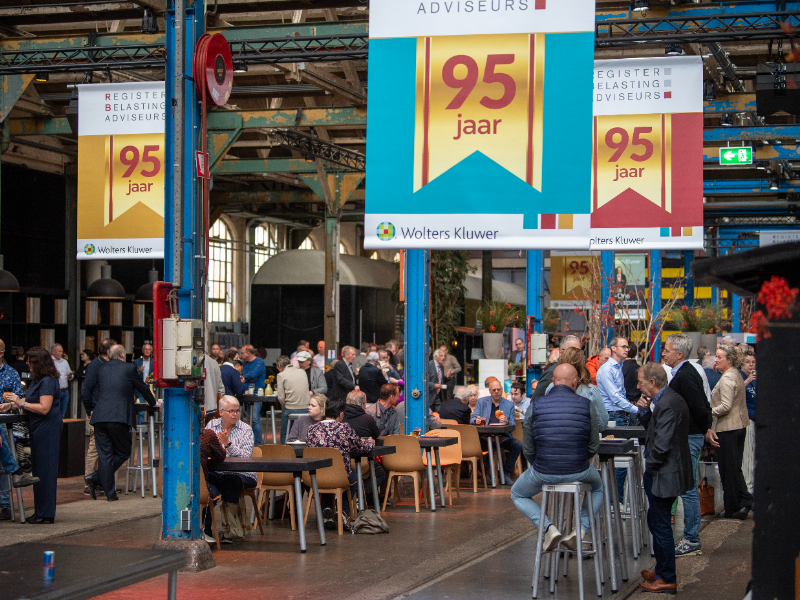
Dit jaar bestaat het Register Belastingadviseurs (RB) 95 jaar. De grootste Nederlandse beroepsorganisatie van belastingadviseurs vierde dit 19e lustrum uitgebreid tijdens een bijeenkomst van alle leden op 8 oktober in de Rijtuigenloods te Amersfoort. Met meer dan 600 aanwezigen, verschillende sprekers en een cabaretier kreeg deze heugelijke bijeenkomst onder het motto ‘FEEST’ (Fiscaliteit, Economie, Employment, Sociale zekerheid en Technologie) op een mooie en gepaste wijze gestalte.
‘ook morgen het verschil maken’
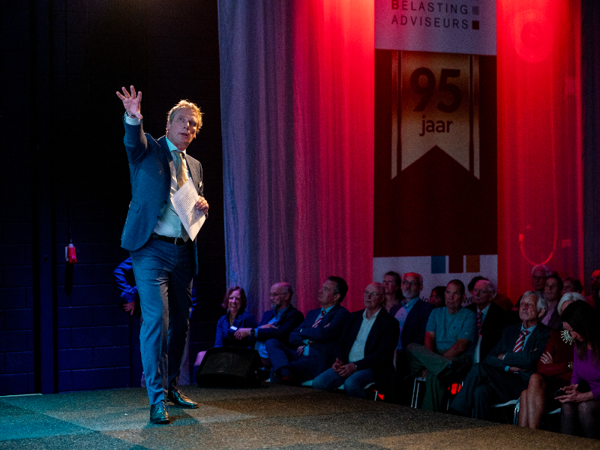
In zijn openingsspeech blikte Vincent de Jong, voorzitter van het RB, vooruit op de toekomst, de daarbij behorende uitdagingen en mogelijkheden. Aan de hand van een tijdlijn werd getoond welke grote stappen de beroepsorganisatie en haar leden de afgelopen decennia hebben moeten overbruggen, zoals professionalisering, digitalisering en technologisering. Alles is echter niet uitsluitend rozengeur en maneschijn. Zo maakt De Jong duidelijk dat de RB kampt met vergrijzing en verdere kantoorconsolidatie.
De door de spreker geopperde drie pijlers van vakmanschap, vereniging en verandering zullen de beroepsvereniging moeten transformeren in een beroepsplatform om het RB jonger, breder en digitaler te maken en zo klaar te stomen voor de toekomst. Hierdoor kan het voortbestaan van de organisatie van belastingadviseurs gewaarborgd worden: “We moeten trots zijn op wat achter ons ligt, en verantwoordelijk zijn voor wat vóór ons ligt”.
Feest in de loonheffingen
De voorzitter van het RB gaf daarna het stokje door aan fiscaal directeur van het RB Martijn Paping, die de rest van de sprekers van de dag gaandeweg zou introduceren.
Daarbij gaf hij meteen het woord aan Peter Bos (BDO) die in zijn lezing sprak over het ‘feest in de loonheffingen’. De spreker gaf daarbij al gelijk aan dat hierbij sprake is van een soort contradictio in terminis’, want is er wel sprake van een feestje? Of nou sprake zou zijn van een feest of niet, één ding is wel zeker: de loonheffingen worden steeds belangrijker en maken een groter onderdeel uit van ’s Rijks schatkist.
Aan de hand van de geschiedenis van de loonheffingen, nam Bos het publiek mee in de boeiende wereld van de loonheffingen. Ook aanverwante – en voor sommige vakgenoten herkenbare beelden uit het verleden van de loonadministratie– worden aangehaald, zoals een bespreking van de Telex en fax en de ontwikkelingen in de werkkostenregeling.
Eenmaal bij het heden aangekomen liet hij zien welke zaken de loonheffingen op het moment onder druk zetten. In een wereld die steeds digitaler en flexibeler wordt, zijn de traditionele manieren van loonheffingstechnieken niet altijd meer afdoende, zo wordt al snel duidelijk. Daarbij werd gewezen op onder meer de krappe arbeidsmarkt en het toenemende flexwerk, zoals het werken op afstand.
Bos vervolgde zijn verhaal door te wijzen op concrete – niet ver in de toekomst liggende – veranderingen, zoals de invoering van de Zelfstandigenwet en de Wet toelating terbeschikkingstelling van arbeidskrachten. In zoverre is er volgens de belastingadviseur wel sprake van een feestje: ontwikkelingen in de samenleving worden opgevolgd door ontwikkelingen in het recht. In dat verband worden ook de pseudo-eindheffing en de verhoogde belastingvrije kilometervergoeding besproken. Bos had het een en ander aan het einde van zijn presentatie in een overzichtelijk schema verwerkt, waardoor zijn presentatie een mooie (en praktische) sluiting had.
BUA
Nadat Bos het podium had verlaten, gaf de dagvoorzitter het woord aan Carola van Vilsteren, adviseur bij 100% BTW advies.
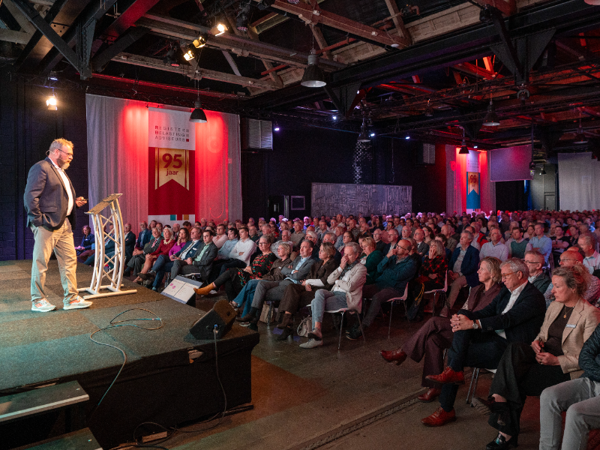
Van Vilsteren nam het gezelschap mee in de wereld van het BUA (Besluit Uitsluiting Aftrek). Dat dit onderwerp nauwgezet aansloot op het brede thema over ‘feest’, is een zaak die geen nadere toelichting behoeft: het gaat bij de BUA immers dikwijls over de aftrekbaarheid van de btw van met feesten en borrels gepaard gaande uitgaven.
Ook zij sprak kort over de geschiedenis van het BUA. Zo werd het publiek er nog even aan herinnerd dat het BUA vroeger (een ruimere) ƒ 500,- bedroeg, dat sinds de invoering van de euro het bedrag van € 227 vertegenwoordigd. Omdat dit bedrag nooit geïndexeerd is, heeft inflatie een gat geslagen in deze regeling – vooral omdat het BUA een alles-of-niets-benadering kent.
De btw-expert vervolgde haar bespreking met levendige voorbeelden over het BUA in de praktijk. Zo werden – aan de hand van verscheidene berekeningen – de mooie en jammerlijke kanten van de toepassingsmogelijkheden van het BUA getoond. Extra treffend was hierbij het voorbeeld ten aanzien van het schenken van een schilderij aan een ziekenhuis. Hing deze naderhand in het ziekenhuis zelf, dan was het BUA niet van toepassing (een ziekenhuis is immers vrijgesteld van btw). Konden de restaurantbezoekers genieten van de gift in de restauratiegelegenheid van het hospitaal, dan was deze wél weer aftrekbaar.
Van Vilsteren gaf op het einde – net zoals Bos voor haar had gedaan – de toeschouwers een praktisch cadeautje: een beslisschema en een checklist voor de vraag of het BUA van toepassing zou zijn of gebruikt kan worden. Daarbij concludeerde de spreker dat het BUA in de praktijk weinig wordt toegepast, wat een gemis is. Ondanks dat het BUA soms een vijand kan lijken voor zij die achteraf de bonnen sorteert, kan deze juist een grote vriend zijn voor wie vooraf rekent, filosofeerde Van Vilsteren.
Libra: geïntegreerd, geavanceerd en gericht
Gezegd kan worden dat Bos en Van Vilsteren raakten aan de onderdelen Fiscaliteit, Economie, en Employment het acroniem ‘FEEST’. Onbesproken tot dan toe bleven dan ook de onderdelen Sociale Zekerheid en Technologie. Om dat laatste onder de aandacht te brengen, werden daarom Bart van den Berg en Anna Posthumus Meyjes van Wolters Kluwer uitgenodigd om te spreken over Libra: dé All-in-one AI-workspace voor juristen en fiscalisten.
De sprekers – beiden afkomstig uit de praktijk – doorbraken traditionele theaternormen door gebruik te maken van, jawel, technologie! Zo werd het publiek klaargestoomd voor de inhoudelijke presentatie middels een zogeheten Mentimeter, waarin vragen werden gesteld over de receptie, het gebruik en de toekomst van AI. Daaruit kwam al snel naar voren dat AI een sleutelrol kan spelen in de fiscale (advies)praktijk, een zaak waar Libra uitermate geschikt voor is.
Van den Berg illustreerde dit aan de hand van een levend voorbeeld, gegrepen uit zijn eigen praktijk. Specifiek ging het om een vraag die hij als junior had gesteld aan de partner van het kantoor waar hij toentertijd werkzaam was over de eventuele toepasselijkheid van art. 15ai Wet VPB 1969. Daarbij kwamen de junior en de partner er al snel achter dat het Besluit Fiscale Eenheid niet geraadpleegd was, waardoor de hele casus anders uit zou kunnen vallen.
Aan de hand van dit voorbeeld werd getoond op welke wijze Libra te werk gaat. Zo was duidelijk te zien dat het Besluit Fiscale Eenheid ook naar boven komt bij het stellen van de hierboven genoemde vraag. Ook werd zichtbaar dat bij elke stap de daarbij behorende, betrouwbare bronnen, werden getoond. Als men snel zou willen schakelen naar de Vakstudie of wilde verifiëren of het klopt wat geschreven stond, was dit daardoor snel inzichtelijk. Juist dit verificatieproces maakt de tool zeer geschikt om junioren op te leiden tot de fiscalisten van de toekomst, juist door alle correcte bronnen te tonen.
Ook de vergaande integratie van de technologie kwam aan bod. De integratie in bekende programma’s, zoals Outlook en Word, mochten daarbij niet ontbreken. Zo werd door de sprekers ook aangegeven dat Excel en Powerpoint in de nabije toekomst geïncorporeerd zullen zijn. Als kers op de taart kan Libra ook gehele dossiers doorspitten en deze beoordelen op verschillende aspecten. Zo kan het programma bijvoorbeeld duizenden facturen beoordelen op aftrekbaarheid voor de btw, de bedragen doorrekenen en kan het met de ‘Discovery’-functie grote hoeveelheid data verwerken.
Gemengde kosten en aftrekbaarheid
Jan Paul de Bruin van Grant Thornton vervolgde na de pauze de reeks spreekbeurten met zijn lezing over de het zogenoemde ‘feest in de winstbelastingen’.
De spreker doelde hierbij voornamelijk op de aftrekbeperkingen en gemengde kosten van een daadwerkelijk feestje. Zo passeerden onder meer het zakelijkheidsbeginsel, de IB-ondernemer en de dga de revue. Onder meer werd er gegrapt over de aftrekbaarheid van de kosten die gepaard gaan met deelname aan de RB-dag: is hier sprake van een feest of van een opleidingsdag? Uiteraard een zeer terechte vraag, die voor menig toeschouwer niet tot de verbeelding moet hebben gesproken. Ook De Bruin zegende de aanwezigen met een schema, “maar”, voegde hij eraan toe, “wat hier staat, vertegenwoordigd ook wel mijn mening”.
Als uitsmijter van de dag kreeg het publiek een komisch optreden van Boban Braspenning.
Deze winnaar van de Groningse studentencabaretprijs nam de leden van het RB mee in zijn theatrale tragikomische opvoering over de financieel-fiscale wereld. Zo vermaakte Braspenning de zaal door het oprakelen van allerlei misstanden binnen dit milieu. Te denken valt aan constructies zoals de baby bv en faciliteiten zoals de jubelton en de bedrijfsopvolgingsregeling. Dit werd ten tonele gebracht middels door de komiek zelfgeschreven liederen, grappen en spontaan opgevoerde ‘reclamespotjes’. Parodies op bekende applicaties, zoals ‘Koppelkoop’ (een manier om de woningmarkt en datingapp Tinder op de hak te nemen), schuwde de komiek hierbij niet.
Het was duidelijk dat de aanwezigheid van de komiek een louterende uitwerking had op het publiek: zo waren met enige regelmaat lachsalvo’s te horen en hobbelde iedereen naderhand vrolijk naar de borrelzaal. Hier wachtte een rijke maaltijd en luisterrijke muziek op de gasten, die zich op gezette wijze aan de tot hun beschikking staande spijzen, dranken en vermaak laafden – naar verluidt tot in de late uurtjes.
Bron: Verslaggever: Frank van der Salm. Foto's: Raphael Drent
Informatiesoort: Nieuws
Rubriek: Kantoren, Belastingrecht algemeen, Loonbelasting, Omzetbelasting, Vennootschapsbelasting, Inkomstenbelasting
Focus: Focus