Zo af en toe lees je een uitspraak die je creativiteit als belastingadviseur aanwakkert. De uitspraak van het Hof Arnhem-Leeuwarden van 15 september jongstleden (ECLI:NL:GHARL:2026:6023) is er zo eentje.
Een belastingplichtige had geld ‘gespaard’ in een beleggingspolis bij ABN AMRO Levensverzekering NV. Het geld was volledig belegd in een Kapitaalmarktrente Rekening (KMRR), in feite een eenvoudige renterekening. In de procedure ging het over het antwoord op de vraag of deze rekening voor de box 3-heffing moet worden aangemerkt als ‘banktegoed’ of als ‘overige bezittingen’. Het belang bestaat uit het bijbehorende forfaitair rendement.
De belastingplichtige vond dat sprake was van een banktegoed. Het hof oordeelde echter dat het ging om een verzekeringsproduct. De KMRR stond namelijk op naam van ABN AMRO Levensverzekering NV, waardoor geen sprake is van een tegoed dat een bank aan de belastingplichtige dient terug te betalen. Hij kon niet rechtstreeks geld opnemen; opnames werden verwerkt door de verzekeraar als gedeeltelijke afkoop.
De uitspraak van het hof is teleurstellend voor de betreffende quasi-spaarder in het forfaitaire stelsel, maar geweldig voor spaarders en beleggers in het regime van de vermogenswinstbelasting vanaf 2028.
Vermogenswinstbelasting
De strijd om de vermogensaanwasbelasting en de vermogenswinstbelasting lijkt gestreden. Het kabinet gaat voor de vermogenswinstbelasting. Dat houdt in dat de waardeaangroei van vermogensbestanddelen pas wordt belast bij vervreemding van die zaken, in plaats van tussentijds over de aanwas elk jaar. De reguliere voordelen uit die vermogensbestanddelen (rente, dividend, huur e.d.) worden wel belast in het jaar waarin ze worden genoten.
Volgens de laatste stand van zaken geldt de vermogenswinstbelasting vanaf 2028 voor onroerende zaken, aandelen in startups en scale-ups, maar volgens de Kamerbrief van 29 september jongstleden en de Novelle uitbreiding vermogenswinstbelasting box 3 vanaf 2028 ook voor alle financiële instrumenten (onder andere aandelen, obligaties en opties). Voor alle andere vermogensbestanddelen (zoals crypto, vorderingen en schulden en verzekeringsproducten) gaat het vermogenswinstbelastingregime pas gelden vanaf 2030. Althans, dat is de huidige stand van zaken als ik deze column schrijf. Het kan echter zomaar zo zijn dat als u deze column een dag later leest, het alweer anders is. Van een rustig, stabiel wetgevingsproces is als het gaat om box 3 bepaald geen sprake.
Fiscale creativiteit
Als aanhanger van de vermogensaanwasbelasting voor liquide vermogensbestanddelen, zoals aandelen, obligaties en crypto, erken ik enerzijds dat de strijd is verloren. Anderzijds pas ik me als een kameleon aan het nieuwe kleurenpalet van de vermogenswinstbelasting aan. Want dan komt toch weer de adviseur in me naar boven, dankbaar gebruikmakend van invoering van de vermogenswinstbelasting voor aandelen.
Het van toepassing verklaren van de vermogenswinstbelasting voor met name aandelen zal immers ongetwijfeld tot gedragseffecten bij beleggers leiden. Als je een aandeel hebt dat keurig elk jaar dividend uitkeert, dan wordt dat dividend in het betreffende jaar belast. Het uitkeren van dividend leidt ertoe dat de koers van dat aandeel na de ex-dividenddatum daalt. Een aandeel dat geen dividend uitkeert, maar dat geld herinvesteert of herbelegt in de vennootschap, stijgt daardoor mutatis mutandis in de toekomst meer in waarde. Dat leidt tot uitstel van belastingheffing. En uitstel van belastingheffing leidt tot een groter beleggingsvolume, want je krijgt tussentijds geen cashdrain richting fiscus over de ontvangen dividenden. En een hoger beleggingsvolume kan op zijn beurt het netto-eindvermogen weer verhogen. In lekentaal: je mag beleggen met gratis geleend geld van de fiscus.
Wat zal dus menig aandelenbezitter doen: hij verkoopt zijn dividend uitkerende aandelen en vervangt die in zijn portefeuille door gelijksoortige aandelen die geen dividend uitkeren, zogenoemde groeifondsen. Daarbij uiteraard onder andere rekening houdend met de inkomensbehoefte van de aandelenbezitter. Een truc uit de ouwe doos van de Wet IB 1964. Vooral toen, omdat koerswinst onder de Wet IB 2001 geen inkomen uit vermogen vormde. Onder de Wet werkelijk rendement box 3 is die koerswinst niet langer vrijgesteld, maar wordt pas belast bij latere verkoop van de aandelen. Daardoor ontstaat het hogere rendement. Je hoeft geen topbeleggingsadviseur te zijn om dat te kunnen begrijpen.
De uitspraak van het hof
Terugkomend op de uitspraak van het hof Arnhem-Leeuwarden, kun je duidelijk het verschil zien tussen een spaarrekening en een overige bezitting (in dit geval een verzekeringsproduct). Als je een spaarrekening hebt die jaarlijks rente uitkeert, moet je elk jaar 36% box 3-heffing betalen over de rente. Als je een product hebt dat vergelijkbaar is met KMRR, niet. Althans niet vanaf 2030. Zolang je niet een deel van die polis afkoopt, is box 3-heffing nog niet aan de orde.
Kortom, niet alleen beleggers gaan voor 1 januari 2028 flink rommelen in hun beleggingsportefeuille, spaarders met flinke banktegoeden gaan dat ook doen. Zij gaan hun spaarrekeningen omzetten in producten die geen rente uitkeren, maar inhouden waardoor de eindwaarde stijgt. Let op, dat mogen geen deposito’s zijn. Want dan wordt de aangroei met het rentebedrag toch in het betreffende jaar belast. Maar het mag wel een ETF’je zijn vanaf 2028 dat als onderliggende waardepapieren alleen maar spaarrekeningen kent. Voor verzekeringsproducten geldt dit effect waarschijnlijk pas vanaf 2030.
Gevolgen voor het huishoudboekje
Hierboven noemde ik een box 3-tarief van 36%. De meesten van ons betalen echter geen 36% belasting, maar effectief veel meer. Juist voor mensen met een lager inkomen wordt het belangrijk om op tijd niet alleen hun aandelen, maar ook hun spaartegoeden om te zetten in vermogensbestanddelen die niet jaarlijks regulier rendement (rente en dividend) uitbetalen, ofwel in vermogensbestanddelen die door het inhouden van rente en dividend in waarde groeien.
Daardoor kunnen zij onder voorwaarden meer gebruik maken van allerhande inkomensafhankelijke regelingen en voorzieningen. Neem alleen al de algemene heffingskorting. Als je een loon hebt van € 40.000 en je ‘geniet’ € 10.000 box 3-inkomen, kost dat box 3-inkomen je geen 36% maar in werkelijkheid circa 42,5% heffing, omdat je ook zo’n 6,5% algemene heffingskorting kwijtraakt. Maar zo zijn er nog veel meer inkomensafhankelijke regelingen, zoals de kinderopvangtoeslag.
Bovengenoemde gedragseffecten zullen ook gevolgen hebben voor het huishoudboekje van de staat. De staatssecretaris van Financiën schrijft in de Kamerbrief van 29 september 2026 dat het invoeren van de vermogenswinstbelasting in plaats van de vermogensaanwasbelasting voor allesbehalve onroerende zaken en (door)starters gruwelijk veel geld kost. De schatkist derft alleen al over de eerste vier jaren vanaf 2028 meer dan € 10,4 mld:
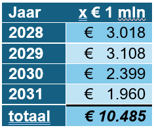
Ik hoop oprecht dat het ministerie van Financiën de effecten van het meer moeten uitbetalen van inkomensafhankelijke regelingen heeft meegenomen in zijn begrotingsmodellen en meerjarenramingen, want het drukken van je verzamelinkomen blijkt ineens appeltje-eitje te zijn, waar tot nu toe eigenlijk alleen het storten van je box 3-vermogen in een eigen bv een van de weinige oplossingen was om je box 3-inkomen te drukken. Ook middelgrote beleggers en zelfs kleine spaarders kunnen nu hun box 3-inkomen eenvoudig drukken om zo onder andere meer gebruik te kunnen maken van inkomensafhankelijke regelingen.
Tot nu toe gebruikten vooral grote beleggers de bv als instrument voor taxplanning, vanaf 2028 staat het ook open voor kleine en middelgrote spaarders en beleggers, alleen dan via groeifondsen. Het kabinet koos zeer welbewust voor de vermogenswinstbelasting als het gaat om beursgenoteerde aandelen, ze gaan het merken.
Beleggen is net als voetbal ook emotie
De keuze van het kabinet voor de vermogenswinstbelasting voor effecten brengt ook met zich mee dat menig belegger met pijn in zijn rood-witte hart voor 1 januari 2028 afscheid zal moeten nemen van geweldige dividendfondsen zoals ASML, CSU, Jumbo Supermarkten, Philips, Rabobank, Royal Swinkels en VDL Groep. Daarvoor in de plaats komen vermoedelijk steeds meer groeifondsen. Mijn favoriet heeft alvast een naam: de boeren-ETF “Brainport Eindhoven'.