

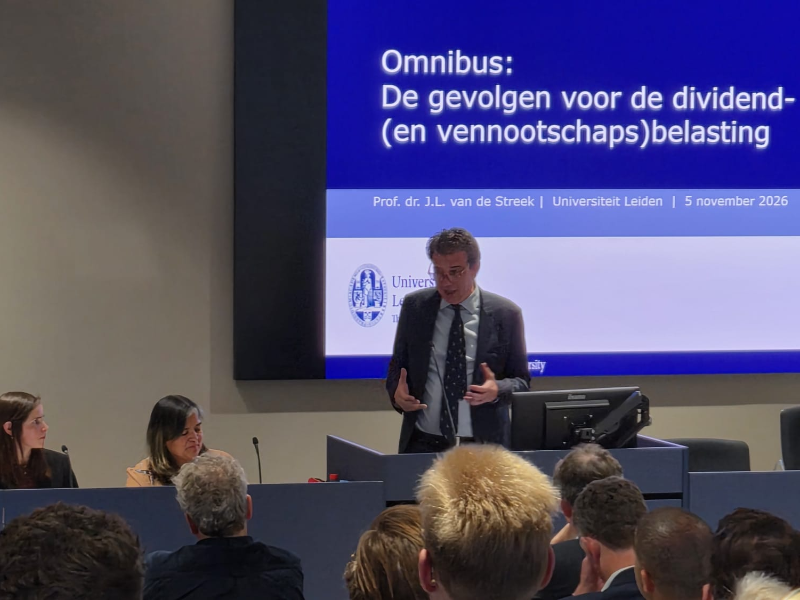
Het Omnibusvoorstel van de Europese Commissie kan ingrijpende gevolgen hebben voor het Nederlandse belastingstelsel. Tijdens een congres aan de Universiteit Leiden (in het Spui-gebouw in Den Haag) op donderdag 6 november 2026 stonden de gevolgen van het op 24 juni 2026 door de Europese Commissie voorgestelde Omnibusvoorstel centraal. Fiscalisten waarschuwden onder meer voor de feitelijke afschaffing van de dividendbelasting, budgettaire derving en ruimere mogelijkheden voor grondslaguitholling. Ook de voorgestelde versoepelingen van de earningsstrippingmaatregel stuitten op kritiek.
Versterken Europees kapitaal
De bijeenkomst werd geopend door een welkomstwoord van dagvoorzitter professor Irma Mosquera Valderrama (Universiteit Leiden), die het woord al snel doorgaf aan de spreker voor de Keynote speech, Noor Sanders (directeur-generaal Fiscale Zaken van het Ministerie van Financiën). Sanders leidde de dag in door te stellen dat het Omnibusvoorstel mogelijk zeer grote gevolgen kan hebben voor het Nederlandse fiscale stelsel. Dit laat zich onder meer illustreren door de wel 222 Kamervragen die over dit onderwerp zijn gesteld. Volgens haar is het dan ook niet vreemd dat zij de Keynote speech geeft ter vervanging van de Staatssecretaris van Financiën; deze is al druk zat.
Met het Omnibusvoorstel, dat onderdeel uitmaakt van een reeks Omnibusvoorstellen, poogt de Europese Commissie om onder meer Europees kapitaal te versterken. Dat blijkt ook uit de beweegredenen voor dit stukje Europese wetgeving: het verbeteren van het concurrentievermogen van Europa, het versterken van de kapitaalmarkt en het beter laten functioneren van de interne markt. Dit tracht men te realiseren door de actualisatie van – soms zeer verouderde – wetgeving en door grensoverschrijdend opereren makkelijker te maken. “Het Europese concurrentievermogen staat onder druk”, benadrukt Sanders, “met name als wij onze welvaart willen behouden voor de toekomst”. Daarbij is het wel van belang om zaken holistisch te bekijken om eventuele waterbedeffecten te voorkomen: een budgettaire winst in de ene lidstaat kan een (grotere) budgettaire derving in een andere lidstaat betekenen, aldus de spreker.
Bezitseis weg, dividendbelasting opgedoekt
Nadat Sanders vriendelijk was bedankt door de dagvoorzitter, was het tijd voor het eerste panelgesprek. Hierbij is het vermelden waard dat alle panelgesprekken specifiek ingingen op een bepaald overkoepelend thema die het Omnibusvoorstel dreigt ingrijpend te veranderen. Elke spreker sprak over een binnen de tijd behapbaar ‘subonderwerp’, waarna de zaal vragen kon stellen en het panel kon reageren. Het eerste thema ging over de ingrepen in fiscale moeder-dochterverhoudingen.
Het spits werd afgebeten door Loes van Hulten (Erasmus Universiteit en Deloitte), die het publiek meenam in de voorgestelde wijzigingen in de moeder-dochterrichtlijn. “Ik heb 15 minuten en 3 slides, dus ik denk dat het mij wel moet lukken om binnen die tijd door de stof heen te komen”, laat de doctor weten. Binnen die tijd gaf zij een beschouwing van het Europese perspectief op de moeder-dochterrichtlijn.
Aangevangen werd met de algemene wijzigingen die het Omnibusvoorstel in de huidige stand van zaken probeert te bewerkstelligen, zoals het schrappen van de minimumbezitseis in de dividendbelasting, aftrek van deelnemingskosten & de vereenvoudiging van procedures. “De vereenvoudiging van procedures, ik denk dat niemand het daarmee oneens kan zijn. Maar het zijn vooral die andere twee punten die weerspraak oproepen”, weerklonk het in de zaal. Vooral het schrappen van de bezitseis werd als een zeer ingrijpende maatregel gepresenteerd. Dat is niet vreemd, omdat hiermee feitelijk gezien de dividendbelasting wordt afgeschaft.
Europese monopolist
Deze opzet gaf Jan van de Streek (Hoogleraar Belastingrecht Universiteit Leiden) een mooie aanleiding om te spreken over de mogelijke gevolgen van het voorstel voor de vennootschapsbelasting. “Wij hebben te maken met een groot voorstel met grote ingrepen vanuit Europa. We hebben hier echt te maken met een enorme ontwikkeling, waarbij het uiteindelijk doel is om een soort Europese Elon Musk te creëren”, liet de hoogleraar waarschuwend weten. De academicus toonde vervolgens hoe de Commissie dit met het Omnibusvoorstel wil bereiken door allerlei voorbeelden.
Zo werd duidelijk aan het publiek getoond welke constructies de eventuele invoering van de in het Omnibusvoorstel gepresenteerde wijzigingen mogelijk zouden maken. En wat bleek: dividenden zouden via lichamen, door Van de Streek de ‘zwakste schakel’ genoemd, aan de randen van de Unie weg kunnen lekken zonder heffing. “In feite zal dit een zogeheten Cyprusroute mogelijk maken”, vulde hij aan. Keerzijde van de medaille is dat dit een aanzuigende werking creëert voor buitenlands kapitaal, waarmee vervolgens de nieuwe Elon Musk gefinancierd kan worden. Hierdoor zal de Europese kapitaalmarkt op die van China en de VS gaan lijken en zal blokvorming optreden; een punt wat door Van Hulten ook al was aangekaart als doelstelling van de Commissie.
“In feite is sprake van een reset van het gehele fiscale stelsel en de afschaffing van de dividendbelasting”, merkte Van de Streek daarbij op. Hij eindigde zijn beschouwing door de vraag het publiek in te werpen wie uiteindelijk fiscaal moet opdraaien voor eventuele gaten in begrotingen. Oftewel, wie zal uiteindelijk het prijskaartje voor de Europese Elon Musk moeten betalen?
Gevolgen voor de inkomstenbelasting
De laatste spreker op het eerste panel was Philippe Albert (Nyenrode Business University en Baker Tilly). Hij behandelde de gevolgen voor de inkomstenbelasting, met name voor wat betreft box 2, box 3 en – in het verlengde daarvan – dividendfondsen. “Die [dividendfondsen, red.] zou ik vestigen in Cyprus, als ik net goed heb opgelet”, grapte hij verwijzend naar wat Van de Streek zojuist had gezegd.
De professor liet weten dat hij – net als Van de Streek – voorziet dat enorme dervingen het resultaat zullen zijn, mocht het voorstel ongewijzigd doorgevoerd worden. Dat dit onder meer het geval is, werd volgens Albert benadrukt door de manier waarop Staatssecretaris Eerenberg van Financiën op 30 oktober 2026 heeft gereageerd op een mogelijk derving, waarbij de staatssecretaris zich vermoedelijk baseert op een passage uit de Moeder-Dochterrichtlijn.
Naast het bovenstaande ging Albert ook in op het CPB-rapport “De hoogste bomen vangen minder wind” uit mei 2026, waarin wordt gewezen op het feit dat vermogenden veel minder fiscaal bijdragen dan werkenden. De oplossingen volgens de professor? Schaf de landbouwvrijstelling, de BOR, het lage VPB-tarief en de HIR af. Over de eerste had professor Hofstra, de zogeheten Hercules onder de fiscalisten, al opgemerkt dat het een vreemde regeling betreft. Ook riep Albert op tot het invoeren van een concrete vermogensbelasting.
Grondslaguitholling
Nadat de zaal uitgebreid de tijd had genomen om vragen te stellen aan het panel, die overigens zeer bekwaam door het zittende panel beantwoord werden, kondigde de dagvoorzitter het tweede onderwerp – en dus panel – aan: de earningsstrippingsmaatregel.
Het was Mohamed Maatoug (Universiteit Leiden en Ministerie van Financiën) die hierbij als eerste mocht spreken, in het bijzonder over de voorgestelde wijzigingen voor deze renteaftrekbeperking. Ook bij de voorgenomen wijzigingen van deze regelingen stipte Maatoug vrijwel meteen aan dat er sprake zal zijn van een budgettaire derving. Om dat te illustreren – en om de overige onderwerpen uit te diepen – ging hij verder in op de geschiedenis van renteaftrekbepalingen, financieringsverhoudingen en grondslaguitholling in groepsverband.
Duidelijk werd in dat verband de doelstellingen die renteaftrekbeperkingen doorgaans hebben, te weten het voorkomen van kunstmatig hoge aftrekposten en grondslaguitholling. Hierbij ging de rijksambtenaar in op onder meer het opknippen van leningen, gelieerde verhoudingen en anti-cyclische maatregelen.
Groepsescape
Hierop inhakend sprak professor Reinout Kok (Erasmus Universiteit en EY) over de impact van de voorgestelde wijzigingen in de earningsstrippingsmaatregel op de praktijk, waaronder in het bijzonder private equity. Hij bouwde voort op wat Maatoug al eerder had verteld en riep daarbij nogmaals de doelstellingen van het BEPS-project in de herinnering.
Zo besprak hij onder meer groepsverhoudingen en de bijzondere behandeling van eigen vermogen, vreemd vermogen en derdenleningen ten aanzien van renteaftrek. Uit de bewoordingen van de professor werd al snel duidelijk dat de wijzigingen uit het Omnibusvoorstel een grote impact zullen hebben op groepsverhoudingen – in het bijzonder op private equity. Zo zal het voor deze groep durfinvesteerders makkelijk worden om veel renteaftrek te krijgen, terwijl dat wellicht niet de bedoeling is. “Wil men een groepsescape?”, schotelde Kok dan ook het publiek voor.
Ook ging Kok in op de positie van derdenleningen, die onder het Omnibusvoorstel een uitzondering krijgen van aftrekbeperkingen. Dat is volgens hem wellicht de belangrijkste uitzondering en het is niet gek dat dit het geval is. Zo meent de academicus dat zo’n soort maatregel noodzakelijk is om de Nederlandse economie schokbestendig te houden – een domino-effect met faillissementen ligt anders op de loer. Het gaat volgens hem echter wel ver dat door het voorstel zowel groepsrenten mogen worden afgetrokken, zoals mogelijk zou zijn voor private equity, als dat derdenleningen volledig zijn uitgezonderd van renteaftrek. De professor pleitte dan ook voor een extra drempel die dit voorkomt.
Aloud en illuster
Dan is het woord aan Jan Vleggeert (Hoogleraar Universiteit Leiden), die – net als Van de Streek – medeorganisator is van het evenement. Hij stak van wal over alternatieve renteaftrekbeperkingen.
Om dat thema te introduceren, dient uiteraard een onderdeel van de geschiedenis van renteaftrekbeperkingen besproken te worden. “Ik heb bespeurd dat het vandaag een thema is om te vertellen uit welke tijd je komt. In tegenstelling tot vandaag de dag was er ‘in mijn tijd’ maar één renteaftrekbepaling.”, vertelde de hoogleraar op komische wijze. “En aan de studenten die denken dat de earningsstrippingsmaatregel erg ingewikkeld is kan ik vertellen: deze bepaling is relatief eenvoudig”.
Vleggeert herhaalde de doelstellingen van de earningsstrippingsmaatregelen en wees op de daarin besloten contradicties. Hierbij moet gedacht worden aan het aan de ene kant willen vereenvoudigen van renteaftrekbepalingen en stimuleren van investeringen tegenover de doelstelling om grondslaguitholling tegen te gaan. Juist vereenvoudiging kan namelijk leiden tot verdere grondslaguitholling. Zo liet Vleggeert onder meer zien hoe dit mogelijk was met kunstmatige ingrepen en groepsleningen en deelnemingsschulden.
De hoogleraar liet daarbij ook de contradicties zien, die het Omnibusvoorstel teweeg zal brengen ten aanzien van de earningsstrippingsmaatregel. Zo zijn bepaalde onderdelen uit het voorstel duidelijk strijdig met de doelstelling van het BEPS-project. En dat terwijl niet duidelijk is op welke wijze het Omnibusvoorstel in gekwantificeerde zin bijdraagt aan haar doelstellingen, te weten het ‘investeringsklimaat’. “Omdat er geen sprake is van kwantificatie van de voordelen, vind ik het wel heel moeilijk om tot een positief oordeel te komen. En daarom zeg ik ook: niet doen!”.
Vestigingsklimaat en kwantificatie
Na het tweede panelgesprek, moest de zaal afscheid nemen van Valderrama als dagvoorzitter. Esther van Rijswijk stond klaar om het laatste panel voor te zitten.
Het betrof een vrij groot panel, met experts uit allerlei facetten van het Nederlandse fiscale landschap. Zo namen Luc Stultiens (Tweede Kamerlid PRO), Wendy van Eijk (Tweede Kamerlid VVD), Henk-Jan Oosterhuis (Tweede Kamerlid D66), Dirk-Jan Sinke (hoofd fiscale zaken VNO-NCW en MKB Nederland), Bas Jorissen (Archipel Tax Advice) en Indra Römgens (beleidsadviseur FNV) deel aan de laatste discussie van de dag.
Alvorens de deelnemers achter het panel gingen zitten, liet Van Rijswijk hen plaatsnemen op een rij. Zij gaf aan dat de deelnemers zichzelf moesten rangschikken: hoe meer ‘pro’ vestigingsklimaat, des te verder naar ‘rechts zij moesten staan (vanuit de zaal bekeken). Het zal dan ook niet verbazen dat Sinke uiterst rechts stond als vertegenwoordiger van grote bedrijven en Römgens uiterst links als vertegenwoordiger van de vakbond.
Na deze dynamische introductie en ondervraging over de door hen gekozen positie, namen de deelnemers plaats achter het panel. Hierbij gingen de panelleden onder meer in gesprek over de vraag in hoeverre het Omnibusvoorstel wenselijk was om in te voeren, welke aspecten wel en niet goed waren en reageerde men op vragen uit de zaal. Bij vrijwel elke vraag volgde daarop een levendige discussie tussen zowel de panelleden onderling als tussen een panellid en de vraagsteller, waardoor menig aanwezige tot aan het einde van de dag geboeid moet hebben geluisterd en aandachtig hebben toegeschouwd.
Bron: Verslag: Frank van der Salm
Informatiesoort: Nieuws
Rubriek: Belastingrecht algemeen, Inkomstenbelasting, Vennootschapsbelasting, Dividendbelasting