Het kabinet-Jetten heeft plannen om het tarief in de hoge box 2-schijf van 31% in de jaren 2027 tot en met 2030 met 1,8 procentpunt te verlagen naar 29,2%. Het lijkt erop dat er geen maximum wordt gesteld aan het dividendbedrag dat tegen het verlaagde tarief belast mag worden. De lage schijf met een tarief van 24,5% tot € 69.607 (2027) per persoon blijft ongewijzigd. Dit staat vermeld in een Kamerbrief van de staatssecretaris van Financiën van 29 september 2026. “Dit stimuleert ondernemers om tegen een lager tarief vastzittend vermogen uit hun onderneming te halen en heeft een positief effect op het EMU-saldo”, aldus de Kamerbrief.
Het oogmerk is om zo extra belastinggeld op te halen ter financiering van overheidsuitgaven, of beter gezegd wegens gebrek aan andere dekking van overheidsuitgaven omdat het minderheidskabinet tegemoet moet komen aan de eisen van de oppositiepartijen. De politieke afwegingen laat ik graag aan anderen over. Wel wil ik een aantal kanttekeningen plaatsen bij de verlaging van het box 2-tarief. De hamvraag voor de adviespraktijk luidt namelijk of het slim is om van deze verlaging gebruik te maken of niet.
L’histoire se répète
Vorige kabinetten hebben ook al eens van een vergelijkbare maatregel gebruik gemaakt om extra belastinggeld binnen te harken.
Zo gold in 2007 ook een tariefsverlaging. Het reguliere box 2-tarief was destijds een flattax van 25%. Per persoon kon in dat jaar maximaal € 250.000 worden belast tegen 22%, ofwel met een tariefsverlaging van 3 procentpunt. Fiscaal partners konden maximaal € 500.000 box 2-inkomen laten belasten tegen 22%. Het maximale voordeel was daardoor € 7.500, voor fiscaal partners samen € 15.000.
Die belastingkorting in 2007 vormde een compensatie voor de hogere inkomensafhankelijke bijdrage Zvw voor dga’s. Door technische redenen kon de lagere premie pas in 2008 in plaats van in 2007 worden ingevoerd. De belastingkorting van 3 procentpunt vormde daarvoor een douceurtje.
Ook in 2014 was sprake van een tariefsverlaging, weer 3 procentpunt over maximaal € 250.000 per persoon, voor fiscaal partners samen dus weer over maximaal € 500.000. Ook toen was het reguliere box 2-tarief een flattax van 25%.
De achterliggende reden van deze verlaging was naast het binnenhalen van extra belastinginkomsten vooral het stimuleren van bestedingen.
In 2007 en 2014 is door aandeelhouders veel gebruik gemaakt van deze tariefverlagingen. Ik verwijs hiervoor naar een interessante beschouwing in ESB van 17 maart jl., genaamd “Directeur-grootaandeelhouders anticipeerden sterk op belastingstijging”.
Maar wat maakt de situatie in 2027 anders dan in 2007 en 2014?
De vraag is echter of een tariefsverlaging in de komende vier jaren ook zoveel extra belastingopbrengst voor de staatskas oplevert. De fiscale omgeving is sindsdien immers flink veranderd.
In de jaren 2007 en 2014 kenden we op de eerste plaats in box 2 een flattax van 25%. Vanaf 2024 kennen we in box 2 een tweeschijventarief: in 2027 wordt de eerste € 69.607 per persoon belast tegen 24,5%, het meerdere tegen 31%. Dat is een heel andere systematiek.
Waar in 2007 en 2014 de vergelijking nog betrekkelijk eenvoudig te maken was, 22% nu en 25% later, is dat vanaf 2024 een stuk lastiger. In veel gevallen zal vanaf 2027 een vergelijking gemaakt moeten worden tussen 29,2% nu en 31% later. Dan is het verschil geen 3 procentpunt meer, maar slechts 1,8 procentpunt.
Opmerkelijk bij deze tariefverlaging is dat hij alleen in de tweede schijf wordt toegepast, niet in de eerste. Ofwel, pas vanaf een dividend van in beginsel € 69.607 ga je profiteren van de tariefsverlaging van 1,8%. Dat roept een ander aandachtspunt op. Want op de tweede plaats is het namelijk belangrijk om oog te houden voor de gevolgen van een dividenduitkering voor onder andere de algemene heffingskorting. Sinds 2025 is de hoogte van de algemene heffingskorting afhankelijk van het verzamelinkomen, waartoe het box 2-inkomen ook behoort.
Wat weerhoudt nu veel aandeelhouders van het jaarlijks uitkeren van dividend, zelfs dividend dat wordt belast tegen de lage box 2-schijf? Als je verzamelinkomen lager is dan het begin van de topschijf in box 1 (voor 2027 € 78.426), bedraagt het effectieve box 2-tarief geen 24,5%, maar 31,138%. Naast je box 2-heffing van 24,5% raak je namelijk ook 6,638% algemene heffingskorting kwijt. Ofwel: met een beetje pech ben je bij een jaarlijkse dividenduitkering 31,138% kwijt, terwijl je normaal gesproken maar 31% kwijt bent als je de winstreserves in je bv opspaart en later ineens als dividend uitkeert. Het kan dus zomaar zijn dat opsparen van winstreserves in je eigen bv leidt tot een lager effectief nominaal belastingtarief dan bij een jaarlijkse uitkering van die winstreserves. Eigenlijk te gek voor woorden, maar dat is wel een feit.
Een belangrijk argument om in 2024 twee schijven in box 2 te introduceren, was het stimuleren van dividenduitkeringen in plaats van het oppotten van reserves in de bv. Welnu, voor een grote groep aandeelhouders werkt het uitkeren van dividend juist averechts.
En dan heb ik het alleen nog maar over de algemene heffingskorting. Het uitkeren van dividend kan ook gevolgen hebben voor andere inkomensafhankelijke regelingen, zoals de ouderenkorting. Met iets meer dan een beetje pech wordt het effectieve belastingtarief bij een dividenduitkering voor een AOW’er:
- box 2-heffing 24,500%
- minder AHK 3,358%
- minder ouderenkorting 15,000%
totale heffing 42,858%
In zoverre is het voor een aandeelhouder met een lager verzamelinkomen nu ook al beter om één keer in de vijf jaar € 100.000 uit te keren dan vijf jaar elk jaar € 20.000.
Om van die verlaging in de tweede box 2-schijf gebruik te kunnen maken, moet je dus sowieso al meer dan € 69.607 dividend ontvangen. En dat kan je al zoveel inkomensafhankelijke regelingen kosten, dat de lol er snel vanaf is. Maar goed, laten we aannemen dat een aandeelhouder meer dan die € 69.607 uitkeert, waardoor de tariefverlaging van de tweede box 2-schijf in beeld komt.
Lager beleggingsvolume
Als een aandeelhouder geen behoefte heeft aan extra dividend voor privé-uitgaven, kan bij hem toch de neiging ontstaan gebruik te maken van de tariefverlaging. Alleen zal hij het netto dividend onmiddellijk daarna als agio terug in de bv storten. Daardoor stijgt de fiscale verkrijgingsprijs van de aandelen in zijn eigen bv, waarover hij later niet meer hoeft af te rekenen. Hij transformeert daardoor een latere heffing van waarschijnlijk 31% in een acute heffing van 29,2%.
Alleen is dan de vraag of dat verstandig is. Die heffing van 29,2% is een cashdrain waardoor het spaar- of beleggingsvolume afneemt.
Stel je besluit om nu € 100.000 dividend uit je eigen bv uit te keren, belast in de tweede box 2-schijf. Dat kost je uiteindelijk € 29.200 aan belastingheffing, namelijk eerst € 15.000 aan dividendbelasting (15%) die de bv op het dividend inhoudt en afdraagt en vervolgens € 14.800 ‘nabetaling’ aan inkomstenbelasting op aanslag.
Daardoor kan de aandeelhouder uiteindelijk maar € 70.800 als agio in de bv terugstorten, en daarmee verdergaan beleggen. De rest van die € 100.000 is naar de fiscus weggelekt. De crux is dan of het tariefvoordeel dat je nu realiseert, wel opweegt tegen de derving aan beleggingsinkomsten in de toekomst over € 29.200.
Die vraag is heel lastig te beantwoorden omdat het welhaast een kristallen bol vergt. Als je een horizon van laten we zeggen tien jaar neemt, is de kans toch wel heel erg groot dat de box 2-tarieven alsdan geen 24,5% en 31% meer zullen zijn. Hebben we over tien jaar überhaupt nog wel twee box 2-schijven? Maar dat is de frustratie van elke belastingadviseur, je moet bij je adviezen enerzijds uitgaan van de huidige wet- en regelgeving met de bijbehorende belastingtarieven, maar anderzijds weet je ook dat daar later niks van zal kloppen.
Maar goed, laten we uitgaan van deze casus. Een aandeelhouder heeft in zijn eigen bv een winstreserve van € 100.000. Deze reserve bestaat uit beleggingen die na vennootschapsbelasting een rendement opleveren van stel 4%. Dat percentage is ongeveer gelijk aan 5% bruto winst, vóór vennootschapsbelasting. Hij heeft de keuze tussen twee opties:
- geen gebruik maken van het lage box 2-tarief en doorgaan met € 100.000 aan beleggingen;
- de reserve nu als dividend uitkeren en laten belasten tegen 29,2%, om vervolgens het netto dividend van € 70.800 als agio terug in de bv te storten en daarmee verder te gaan met beleggen. Voor zover de beleggingen in de toekomst meer waard worden, houdt dat een box 2-heffing van 31% in over het meerdere.
Wat is dan aantrekkelijker?
Ik weet dat een horizon van tien jaar idioot is om te hanteren, gegeven de snelheid waarmee belastingen in Nederland veranderen. Maar, veronderstel dat het box 2-stelsel over tien jaar gelijk is aan het huidige.
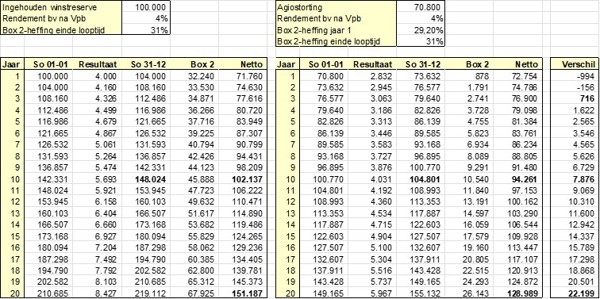
Bij optie 1 groeit de beleggingsportefeuille van € 100.000 in tien jaar uit naar € 148.024. Na tien jaar is de aandeelhouder daarover dan 31% box 2-heffing verschuldigd 31% box 2-heffing verschuldigd, ofwel € 45.888, zodat er netto € 102.137 overblijft.
Bij optie 2 groeit de beleggingsportefeuille van € 70.800 uit naar € 104.801. Dan is hij aan box 2-heffing verschuldigd (€ 104.801 -/- € 70.800) x 31%, ofwel € 10.540. Bij deze optie blijft netto € 94.261 over. Ofwel € 7.876 minder (!) dan bij optie 1.
Het tariefsvoordeeltje van 1,8 procentpunt is ruimschoots ingehaald door het voordeel van een hoger beleggingsvolume in de bv als niet tussentijds over de winstreserve met de fiscus is afgerekend. Bij een horizon van 20 jaar is het nadeel van het tussentijds dividend uitkeren tegen het verlaagde tarief zelfs niet minder dan € 22.199.
Al bij een horizon van drie jaar is het gunstiger om die € 100.000 niet tegen een laag tarief uit te keren, maar te blijven beleggen in de bv. Voor een onderbouwing van deze cijfers, zie de bijlage onder deze bijdrage.
Wel is het rendement in de bv een belangrijke variabele. Naarmate het rendement in de bv hoger is, werkt de cashdrain door het tussentijds uitkeren van dividend minder gunstig uit. Voor beleggers in een bv is de tariefsverlaging minder aantrekkelijk dan voor spaarders. Stel dat de bv een hele voorzichtige spaarder zou zijn, met een rente na vennootschapsbelasting van 1% in plaats van 4%, stijgt in het bovenstaande voorbeeld het omslagpunt van 3 naar 9 jaar.
Verband met excessief lenen?
In dezelfde Kamerbrief wordt nog een aantal andere suggesties geopperd om extra belastingopbrengsten te genereren. Een daarvan raakt de dga’s ook: “Daarnaast wordt in een behoedzaam tempo de mogelijkheid voor excessief lenen afgebouwd tot € 100.000 in vijf stappen van € 80.000 per 2027. Leningen ten behoeve van de eigen woning worden hierin niet meegenomen.”
In 2026 mag een aandeelhouder nog € 500.000 lenen van zijn eigen bv, zonder dat het de sancties van excessief lenen oproept. Dat bedrag wordt verlaagd naar € 100.000. Als de aandeelhouder nu in 2026 al op het maximum van € 500.000 zit en verder niet beweegt, moet hij de komende vijf jaar jaarlijks over € 80.000 box 2-heffing betalen. Ook dan kan het handig zijn om in de periode 2027-2030 gebruik te maken van het lagere tarief in de tweede box 2-schijf.
Conclusies
Vooropgesteld, het is onmogelijk om verantwoord te adviseren om wel of geen gebruik te maken van het eenmalig verlaagde box 2-tarief. Je moet dat lagere tarief van 29,2% immers niet vergelijken met de huidige 24,5% of 31%, maar met het tarief dat je later verschuldigd wordt. Over 10 of over 20 jaar. En dat tarief ligt verscholen in de diepe, duistere kelders van de toekomst.
Alleen uitgaande van de huidige tariefstructuren, voor wie zal het lagere box 2-tarief doorgaans aantrekkelijk zijn?
Op de eerste plaats voor degenen met een lager verzamelinkomen. Die kunnen beter nu in een keer een groter bedrag uitkeren van bijvoorbeeld € 100.000 dan vijf jaar lang elk jaar € 20.000. Dit komt door de progressie in het feitelijke box 2-tarief sinds 2025.
Op de tweede plaats voor aandeelhouders in een bv die betrekkelijk risicoloos, dus naar verwachting met een lager rendement, sparen of beleggen.
Op de derde plaats voor de aandeelhouders die al dan niet gedwongen moeten afrekenen over hun excessief lenen.
En ten slotte voor degenen die sowieso al van plan waren om hun bv de nek om te draaien. Als je van je bv af wilt, kun je de aandelen beter in 2027 verkopen of de bv in 2027 liquideren dan in 2026 of in een ander jaar. Het verlaagde box 2-tarief geldt immers niet alleen voor reguliere voordelen zoals een dividenduitkering, maar ook voor vervreemdingsvoordelen zoals bij verkoop van aandelen of liquidatie van de bv.
Ten slotte mogen we een geheel ander aspect niet vergeten: de psyche van de mens. Mijn ervaring is dat belastingaanslagen slechts zelden een concrete aanleiding geven tot vreugdedansjes. Veel mensen hebben er een bloedhekel aan. En betalen liever later meer dan nu minder. En bij die mensen kun je praten als Brugman, alleen zul je zien dat emoties dan zwaarder wegen dan ratio.
Hoe dan ook, al met al weer heerlijk voer voor belastingadviseurs om met hun klanten over te praten. Ik zie de agendapunten alweer voorbijkomen: estate planning, het netto dividend in box 3 sparen of beleggen in plaats van het als agio in de bv terug te storten, schenkingen aan kinderen, wegpoetsen van excessieve leningen, aflossen van een eigenwoningschuld, enzovoort. Wat een geweldig vak hebben wij belastingadviseurs toch!
Bijlage: onderliggende berekening voorbeeld
Informatiesoort: Column
Rubriek: Inkomstenbelasting