

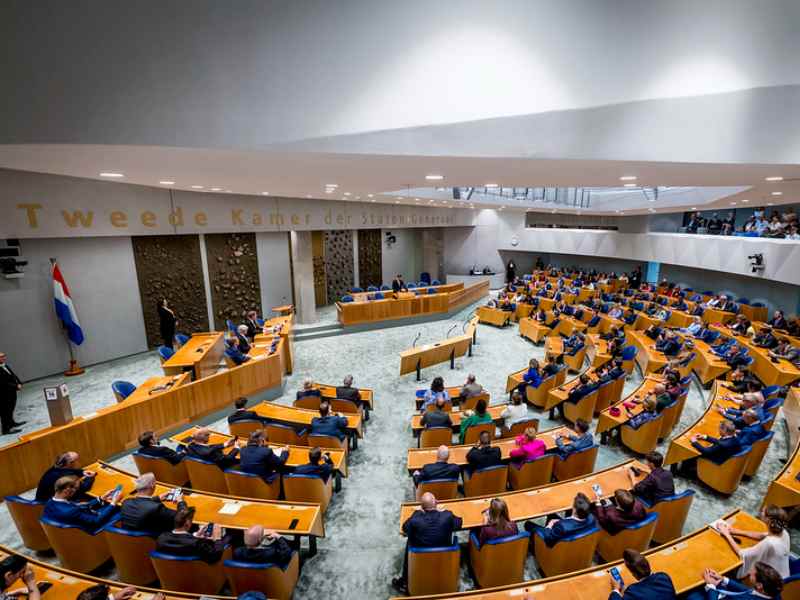
De Tweede Kamer heeft op 12 november 2026 ingestemd met het Belastingplan 2027, de Overige fiscale maatregelen 2027, de Wet fiscale stimulering start-ups en scale-ups en de Wet veiligehavenregels Wet minimumbelasting 2024. Tevens is de Novelle uitbreiding vermogenswinstbelasting box 3 aangenomen.
De Tweede Kamer heeft op 12 november 2026 ingestemd met het Belastingplan 2027, de Overige fiscale maatregelen 2027, de Wet fiscale stimulering start-ups en scale-ups en de Wet veiligehavenregels Wet minimumbelasting 2024. Tevens is de Novelle uitbreiding vermogenswinstbelasting box 3 aangenomen. Het wetsvoorstel Belastingplan 2027 (37022) is na hoofdelijke stemming met 76 voor en 74 tegen aangenomen.
De Tweede Kamer stemde eerder over de amendementen en bracht daarbij nog de volgende wijzigingen aan:
Belastingplan 2027
- De tarieven in de eerste en de tweede schijf van box 1 van de inkomstenbelasting worden verlaagd met 0,14%. Daarnaast wordt de voorgenomen verlaging van de ouderenkorting met € 100 teruggedraaid. Dekking wordt gevonden in het gedeeltelijk terugdraaien van de verhoging van de arbeidskorting. Deze verhoging wordt nu € 17 in plaats van de voorgenomen € 133 (37022, nr. 42);
- Het tarief in de eerste schijf van box 1 van de inkomstenbelasting en van de loonbelasting wordt verlaagd met 0,25%-punt (37022, nr. 80);
- Het tarief in de eerste schijf van box 1 van de inkomstenbelasting en de loonbelasting wordt per 2028 verlaagd met 0,03%-punt (37022, nr. 78);
- In box 3 wordt vanaf 2029 een toptarief geïntroduceerd van 38,5% met een aanvangspunt van € 60.000 belastbaar inkomen uit sparen en beleggen per jaar. Het reguliere tarief in box 3 wordt verlaagd van 36% naar 35,5% (37022, nr. 80);
- De schijfgrenzen in box 2 en in de erf- en schenkbelasting worden van 2027 tot en met 2031 niet geïndexeerd (37022, nr. 80);
- Er komt een geleidelijker transitiepad voor de youngtimerregeling, waardoor wordt voorkomen dat auto’s die al in deze regeling zitten er tijdelijk uitvallen. In 2027 blijft de leeftijdsgrens zeventien jaar, in 2028 wordt deze achttien jaar en in 2029 wordt deze negentien jaar. Vanaf 2030 blijft de reeds voorgestelde grens van 20 jaar gelden. Daarnaast blijft de youngtimerregeling zoals deze luidde op 31 december 2026 van toepassing tot en met 2030 als de auto de ondernemer of werknemer uiterlijk op 31 december 2025 al ter beschikking stond. Ter dekking wordt de bijtelling voor youngtimers met ingang van 2028 verhoogd naar 45% van de waarde in het economische verkeer. Dit geldt zowel voor de onttrekking voor privégebruik bij ondernemers als voor het voordeel van een door de werkgever ter beschikking gestelde youngtimer. Vanaf 1 januari 2031 geldt een percentage van 36% (37022, nr. 49);
De delegatiebepaling waarmee de tabelcorrectiefactor voor 2028 per algemene maatregel van bestuur kan worden beperkt, wordt geschrapt. Besluitvorming over eventuele lastenverzwaringen (of -verlichtingen) kan plaatsvinden bij de behandeling van het Belastingplan 2028 (37022, nr. 80); - Er komt vanaf 2028 een nog nader in te vullen taakstelling in het brede vermogensdomein. De indieners roepen de Staatssecretaris van Financiën daarbij op in ieder geval een exitheffing voor zeer vermogende personen uit te werken om belastingvlucht te voorkomen, vergelijkbaar met de al bestaande exitheffingen in onder andere box 1 en box 2 (37022, nr. 80);
- Om de ontwijkingsconstructie ‘schenken op papier’ tegen te gaan worden zogenaamde ‘fictieve verkrijgingen’ geïntroduceerd in de erf- en schenkbelasting, waardoor de aflossing van de ontstane schuld bij schenkingen op papier wordt aangemerkt als een verkrijging voor de erf- of schenkbelasting (afhankelijk van de situatie). Er geldt overgangsrecht voor schuldigerkenningen uit vrijgevigheid die vóór 11 november 2026, 17.15 uur, zijn opgenomen in een notariële akte; of vóór 1 januari 2027 zijn opgenomen in een notariële akte en voor 1 januari 2027 tot stand zijn gekomen. Daarnaast wordt de constructie tegengegaan door de forfaitaire waarderingsregels die gebaseerd zijn op de rente en levensverwachting te moderniseren (37022, nr. 80);
- Met ingang van 1 januari 2028 worden de waarderingsregels in de schenk- en erfbelasting gemoderniseerd. De rekenrente wordt daarbij verlaagd van 6% naar vooralsnog 3% en vervolgens jaarlijks geactualiseerd aan de hand van een wettelijk vastgelegde formule. Voor de levensverwachting wordt uitgegaan van een geslachtsneutrale cohortlevensverwachting op basis van de meest recente prognoses van het Koninklijk Actuarieel Genootschap. Deze wordt iedere twee jaar geactualiseerd. Een vóór 1 januari 2028 ontstane onderbedelingsvordering wordt afgehandeld volgens de op 31 december 2027 geldende regelgeving waar nog een rekenrente van 6% gold (37022, nr. 78);
- Per 1 januari 2030 wordt de vliegbelasting voor privéjets verder verhoogd met € 100 per passagier per afstandscategorie (37022, nr. 47);
- De schijfgrens van de WBSO wordt per 1 januari 2027 wederom geïndexeerd tot een bedrag van € 396.082 (37022, nr. 28);
- De artikelen die de inflatiecorrectie voor 2028 nu al beperken, vervallen. Hiermee vervalt de bevoegdheid van de regering om het toepassingspercentage voor 2028 bij algemene maatregel van bestuur vast te stellen (37022, nr. 73);
- De voorgestelde uitzondering voor woningcorporaties op de earningsstrippingmaatregel treedt per 1 januari 2028 in werking, zonder dat daarvoor nog een afzonderlijk koninklijk besluit nodig is (37022, nr. 24).
Overige fiscale maatregelen 2027
- De pseudo-eindheffing voor een fossiele personenauto is onder voorwaarden niet van toepassing als de betreffende inhoudingsplichtige zich hoofdzakelijk bezighoudt met het aanbieden of aan het publiek presenteren van nieuwe personenauto’s voor verkoop of voor leasing (37023, nr. 10);
- De twee uitzonderingen op de pseudo-eindheffing voor een fossiele personenauto, die per 1 januari 2027 in werking treedt, worden aangepast en samengevoegd. Dit betreft de uitzondering voor de vervangende auto bij reparatie en onderhoud en de tijdelijke uitzondering voor tijdelijke terbeschikkingstelling (ongeacht de reden). Deze uitzonderingen worden vervangen door één uitzondering waarbij de genoemde pseudo-eindheffing met betrekking tot een auto gedurende een periode van ten hoogste 14 kalenderdagen per kalendermaand niet van toepassing is (37023, nr. 9).
Wet fiscale stimulering start-ups en scale-ups
- In de Wet fiscale stimulering start-ups en scale-ups komt een hersteltermijn van vier weken nadat RVO constateert dat niet langer aan de voorwaarden wordt voldaan, als dit nog niet gemeld is (37024, nr. 8);
- Voor de waardering van aandelen in jonge, niet-beursgenoteerde ondernemingen kunnen bij ministeriële regeling erkende waarderingsmethoden worden aangewezen, die door de Belastingdienst worden geaccepteerd. (37024, nr. 7).
Novelle uitbreiding vermogenswinstbelasting box 3
- Per bij koninklijk besluit te bepalen tijdstip wordt er voor onroerende zaken in box 3 een kostenaftrek toegestaan. Uitvoeringstechnisch kan dit niet eerder dan per 2028 (37053, nr. 14).
[Nieuwsbron] [Nieuwsbron] [Nieuwsbron] [Nieuwsbron] [Nieuwsbron] [Nieuwsbron] [Nieuwsbron] [Nieuwsbron] [Nieuwsbron] [Nieuwsbron] [Nieuwsbron] [Nieuwsbron] [Nieuwsbron]
Rubriek: Belastingrecht algemeen, Loonbelasting, Inkomstenbelasting, Schenk- en erfbelasting, Internationaal belastingrecht, Milieuheffingen, Vennootschapsbelasting
Informatiesoort: VN Vandaag
Dossiers: Prinsjesdag 2026
Regelgevende instantie: Staten-Generaal
Editie: 13 november
Focus: Focus