

Alle relevante nieuwsberichten, opiniestukken en feeds die van belang zijn voor de agro-fiscalist. De pagina is een initiatief van de redacties van het Land- en Tuinbouw Bulletin en het Handboek voor de fiscaal adviseur in de agrarische sector. Medewerkers en sympathisanten van deze media leveren op regelmatige basis bijdragen in de vorm van vrij toegankelijke opinies, berichten en opvattingen.
Het Register Belastingadviseurs vindt de conclusies van de evaluatie door de SEO over een aantal fiscale vrijstellingen voor het landelijk gebied een ongewenste ontwikkeling. "De evaluatie is op onderdelen nogal zwart-wit en ook dikwijls zonder de nodige kennis van en begrip voor de dynamiek van de toekomstige opgaven voor (de transitie van) het landelijk gebied", aldus het RB.
Hof Arnhem-Leeuwarden oordeelt dat de cultuurgrondvrijstelling van toepassing is op een akker van 0,8 hectare die een akkerbouwbedrijf jaarlijks bedrijfsmatig exploiteert, en vermindert de WOZ-waarde.
De rekentool 'waarde going concern' van de Belastingdienst is tijdelijk niet beschikbaar. In de loop van de jaren is de rekenhulp uitgebreid met vragen die niet nodig zijn voor de berekening van alleen de waarde going concern. De dienst wil deze overbodige vragen verwijderen.
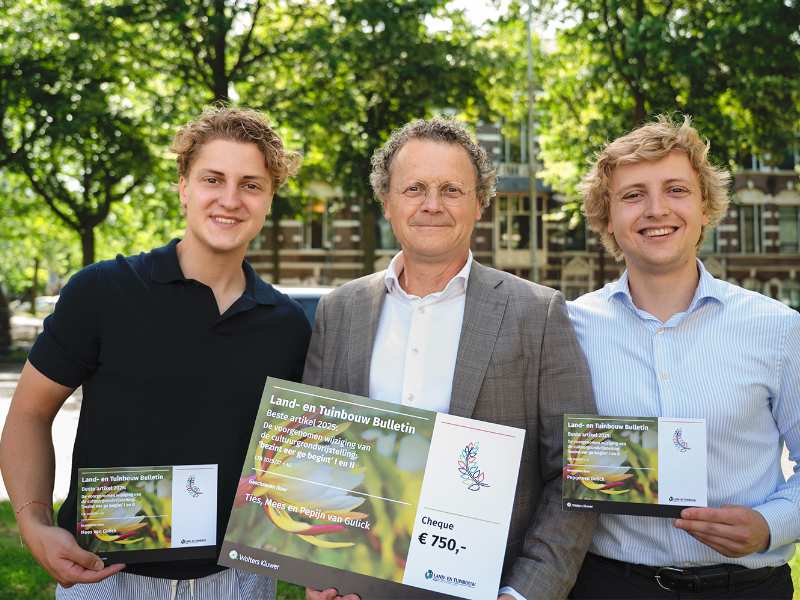
Op de foto vlnr: Mees van Gulick, vader Ties van Gulick en Pepijn van Gulick De heren van Gulick, een uniek (auteurs)gezelschap van een vader en twee zonen, met allen een groot notarieel hart, haalden binnen de jury van de LTB-Award een zeer ruime meerderheid van de stemmen op om de titel ‘Auteur(s) van het jaar 2025’ te winnen uit de exact 50 artikelen die in 2025 in het LTB zijn verschenen. "Dat is voorwaar een prestatie van formaat, zo leert alleen al een blik op de lijst met concurrerende andere auteurs van 2025", zo meldt het juryrapport. De prijsuitreiking vond plaats op 23 juni jl.
De BTW-verleggingsregeling is van toepassing op de werkzaamheden van een loonwerker. De werkzaamheden kwalificeren als diensten met betrekking tot een onroerende zaak. Dat staat in een standpunt van de Kennisgroep omzetbelasting.
Hof Arnhem-Leeuwarden oordeelt dat X geen herinvesteringsreserve kan vormen voor een afsluitvergoeding die hij ontvangt voor het meewerken aan de vestiging van een opstalrecht op zijn landbouwgrond.
Rechtbank Zeeland-West-Brabant oordeelt dat een agrarisch perceel bij een woning geen aanhorigheid vormt voor de toepassing van het verlaagde overdrachtsbelastingtarief. De rechtbank bepaalt dat voor het perceel het algemene tarief geldt.
Hof Arnhem-Leeuwarden oordeelt dat het betoog van X dat het melkveebedrijf (in)direct van zijn grootvader is verkregen en dat het bedrijf tijdelijk bij de oom is ‘geparkeerd’ feitelijke grondslag mist. Het staat namelijk vast dat het bedrijf destijds door de grootvader alleen aan de oom is overgedragen.
Rechtbank Noord-Nederland oordeelt dat de drie onroerende zaken voor de WOZ terecht als drie afzonderlijke WOZ-objecten zijn aangemerkt. De objecten hebben namelijk verschillende gebruikers. Met betrekking tot de WOZ-waarden is de rechtbank van mening dat ten onrechte geen rekening is gehouden met het PAS-melderschap.
De gemiddelde prijs voor een hectare landbouwgrond is opgelopen tot bijna een ton. Dat heeft de Nederlandse Vereniging van Makelaars (NVM) becijferd. "Ondanks onzekerheden in beleid en regelgeving zien we dat agrariërs juist nu grond willen veiligstellen voor de toekomst van hun bedrijf", zegt Jos Ebbers, voorzitter van de agrarische tak van de makelaarsorganisatie.
Het kabinet-Jetten heeft plannen om het tarief in de hoge box 2-schijf van 31% in de jaren 2027 tot en met 2030 met 1,8 procentpunt te verlagen naar 29,2%. Het lijkt erop dat er geen maximum wordt gesteld aan het dividendbedrag dat tegen het verlaagde tarief belast mag worden. De lage schijf met een tarief van 24,5% tot € 69.607 (2027) per persoon blijft ongewijzigd. Dit staat vermeld in een Kamerbrief van de staatssecretaris van Financiën van 29 september 2026. “Dit stimuleert ondernemers om tegen een lager tarief vastzittend vermogen uit hun onderneming te halen en heeft een positief effect op het EMU-saldo”, aldus de Kamerbrief.
Het Register Belastingadviseurs vindt de conclusies van de evaluatie door de SEO over een aantal fiscale vrijstellingen voor het landelijk gebied een ongewenste ontwikkeling. "De evaluatie is op onderdelen nogal zwart-wit en ook dikwijls zonder de nodige kennis van en begrip voor de dynamiek van de toekomstige opgaven voor (de transitie van) het landelijk gebied", aldus het RB.
Wie vraagtekens plaatst bij een hogere belasting op vermogen, krijgt al snel te horen dat de oogkleppen af moeten. 1 Zeker belangenbehartigers van ondernemers zouden alleen het belang van hun achterban willen zien. Maar bij box 2 is het precies andersom. Juist de critici kijken door een statistisch rietje en missen daardoor een groot deel van de belastingheffing.
Hof Arnhem-Leeuwarden oordeelt dat de cultuurgrondvrijstelling van toepassing is op een akker van 0,8 hectare die een akkerbouwbedrijf jaarlijks bedrijfsmatig exploiteert, en vermindert de WOZ-waarde.
Een investering van een paar duizend euro die uiteindelijk tientallen miljoenen oplevert. Dat klinkt lucratief. Heel lucratief zelfs. Maar daarmee is fiscaal nog geen sprake van een lucratief belang.
Land- en Tuinbouwbulletin (LTB)
Vanwege technische problemen is het momenteel niet mogelijk om de meest recente artikelen hieronder te tonen. Klik hier voor Land- en Tuinbouwbulletin (LTB) op InView.