


Op Prinsjesdag zijn de fiscale wetsvoorstellen van het pakket Belastingplan 2027 ingediend bij de Tweede Kamer. Voor volgend jaar gelden daardoor gewijzigde schijven en tarieven in de verschillende belastingsoorten met het voorbehoud dat het parlement daarin nog wijzigingen kan aanbrengen.
De nieuwe schijven en tarieven voor 2027 zien er als volgt uit (voorlopige cijfers):
Inkomstenbelasting - box 1
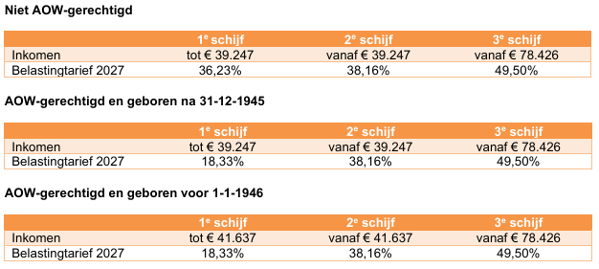
Om ervoor te zorgen dat de belastingheffing gelijke tred houdt met de stijging van lonen en prijzen worden de bedragen in het belastingstelsel jaarlijks aangepast aan de inflatie. Het kabinet stelt voor om de inflatiecorrectie niet voor 100% toe te passen, maar voor 48%. De beperkte toepassing van de inflatiecorrectie vindt plaats in het kader van de vrijheidsbijdrage en leidt tot een verhoging van de belastingdruk. Dit effect is vooral merkbaar in de inkomstenbelasting, doordat schijfgrenzen, heffingskortingen en diverse fiscale grensbedragen minder sterk stijgen dan bij volledige indexatie. Vanaf 2027 zien de belastingschijven en -tarieven voor box 1 er als volgt uit:
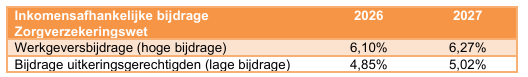
De inkomensafhankelijke bijdrage Zorgverzekeringswet stijgt volgend jaar met 0,17%. Dat geldt zowel voor de werkgeversbijdrage als voor de bijdrage die onder andere uitkeringsgerechtigden verschuldigd zijn over hun pensioen-, stamrecht- en lijfrente-uitkeringen. Het verschil tussen beide tarieven bedraagt al jaren 1,25%.
Tariefcorrectie
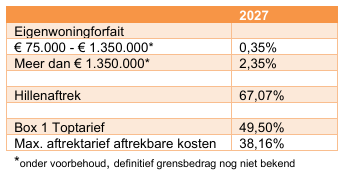
Aftrekbare kosten kunnen in 2027 tegen een tarief van maximaal 49,50% in aftrek worden gebracht. Denk hierbij bijvoorbeeld aan de lijfrentestortingen. Voor veel aftrekposten geldt echter de zogeheten tariefcorrectie waardoor deze in 2027 tegen een tarief van maximaal 38,16%, het tarief in de tweede schijf inkomstenbelasting, in aftrek kunnen worden gebracht.
Als het inkomen van een belastingplichtige in de hoogste schijf inkomstenbelasting (49,50% in 2023, 2024, 2025, 2026 en 2027) wordt belast, dan worden aftrekbare kosten ook tegen dit tarief in aanmerking genomen. Denk daarbij bijvoorbeeld aan de aftrek van lijfrentestortingen. Op deze hoofdregel zijn belangrijke uitzonderingen gemaakt. Bijvoorbeeld voor de aftrekbare kosten van de
eigen woning, zoals eigenwoningrente, erfpachtcanons en de bemiddelingsnota van de hypotheekadviseur. Deze kosten worden maximaal in aanmerking genomen tegen een tarief van 38,16% (2027). Dat is dus 11,34% lager dan waartegen de inkomsten uit de eigen woning – met name het eigenwoningforfait – maximaal worden belast.
In onderstaande tabel is de ontwikkeling van de tariefcorrectie tot en met 2027 te zien.

De tariefcorrectie geldt niet alleen voor de aftrekbare kosten van de eigen woning, maar ook voor de volgende aftrekbare posten:
- ondernemersaftrek;
- mkb-winstvrijstelling;
- terbeschikkingstellingsvrijstelling;
- aftrek van onderhoudsverplichtingen (alimentatie);
- aftrek van uitgaven voor specifieke zorgkosten en weekenduitgaven voor gehandicapten;
- aftrek van scholingsuitgaven;
- giftenaftrek;
- restant persoonsgebonden aftrek van voorgaande jaren;
- verliezen op beleggingen in durfkapitaal.
Belang voor de praktijk
De tariefcorrectie geldt niet voor alle aftrekposten. Een belangrijke uitzondering is bijvoorbeeld de aftrek van stortingen voor lijfrentevoorzieningen. Deze lijfrenteaftrek gaat ‘gewoon’ tegen maximaal 49,50%. Dit verandert ook niet. Lijfrenteaftrek heeft dus een streepje voor op de hypotheekrenteaftrek.
Startersaftrek
Het kabinet stelt voor de startersaftrek vrijwel volledig af te bouwen per 1 januari 2027 door deze te verlagen van € 2.123 naar € 10. Vervolgens wordt de regeling per 1 januari 2028 volledig afgeschaft. Daarnaast vervalt de willekeurige afschrijving voor starters eveneens per 2028 en wordt de startersaftrek bij arbeidsongeschiktheid per 1 januari 2029 beëindigd. Als onderbouwing wordt aangevoerd dat deze regelingen slechts beperkt doeltreffend in het stimuleren van ondernemerschap, terwijl zij relatief hoge uitvoeringskosten en een aanzienlijk budgettair beslag kennen.
Belang voor de praktijk
Voor ondernemers die gebruikmaken van deze startersregelingen én toeslagen ontvangen, is het belangrijk om te onderzoeken of door het wegvallen van de aftrekposten het verzamelinkomen hoger uitvalt, wat gevolgen kan hebben voor het recht op toeslagen.
De eigen woning in 2027
Volgend jaar zijn er geen grote wijzigingen in de eigenwoningregeling. Het tarief waartegen onder andere de hypotheekrente maximaal in aftrek kan worden gebracht bedraagt in 2027 38,16%. De al eerder ingezette beperking van de Hillen-aftrek wordt voortgezet.
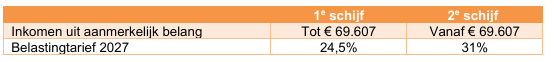
Inkomstenbelasting - box 2
Inkomstenbelasting - box 3
Het tarief inkomstenbelasting over het inkomen in box 3 blijft volgend jaar gelijk aan dat van 2026. Het heffingvrij vermogen stijgt.
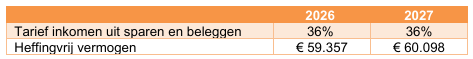
In 2026 bedraagt het heffingvrij vermogen in box 3 € 59.357. Het kabinet stelt voor om dat bedrag per 1 januari 2027 te verhogen naar € 60.098 (dubbel voor fiscale partners).
Belang voor de praktijk
In een Kamerbrief wordt toegelicht waarom in het Belastingplan 2027 geen grote box 3-maatregelen staan. Het kabinet geeft aan dat er onvoldoende politiek draagvlak bestaat voor een definitieve keuze en dat eerst verder overleg met beide Kamers nodig is. Het huidige wetsvoorstel Wet werkelijk rendement gaat uit van een vermogensaanwasbelasting, waarbij jaarlijks belasting wordt geheven over zowel reguliere opbrengsten als waardemutaties van vermogen. Een vermogenswinstbelasting (heffing bij realisatie van de winst) lijkt het beoogde eindbeeld.
In de Kamerbrief worden vier scenario's geschetst:
- Invoering van het huidige voorstel Wet werkelijk rendement vanaf 2028 met verbetering op
onderdelen; - Wet werkelijk rendement vanaf 2028, daarna door naar vermogenswinstbelasting rond 2030 (heffing bij realisatie van de winst);
- Wet werkelijk rendement intrekken. Huidig forfaitair systeem met tegenbewijs blijft langer bestaan. Rechtstreekse overgang naar een vermogenswinstbelasting rond 2030;
- Snelle overgang naar vermogenswinstbelasting. Vanaf 2028 vermogenswinstbelasting voor
financiële instrumenten zoals aandelen, obligaties en opties. Vanaf 2030 uitbreiding naar overige vermogensbestanddelen.
Met name het laatste scenario roept vragen op. Waar de politiek al jaren worstelt met de vormgeving van box 3, lijkt nu te worden gedacht aan een fundamentele stelselwijziging binnen een zeer korte termijn. Dat zou niet alleen ingrijpende aanpassingen vergen van banken, verzekeraars en softwareleveranciers, maar ook van de Belastingdienst zelf. De ambitie is duidelijk, maar de uitvoerbaarheid binnen deze termijnen allerminst.
Inkomstenbelasting - box-overstijgend
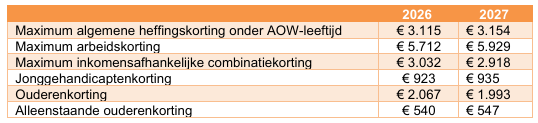
In 2027 laten de aanpassingen van de heffingskortingen een gemengd beeld zien. Heffingskortingen zijn kortingen op de te betalen inkomstenbelasting en premie volksverzekeringen. In het Belastingplan 2027 is voorzien in een stijging van de arbeidskorting. De verhoging van de arbeidskorting wordt grotendeels gedekt door de verlaging van de inkomensafhankelijke combinatiekorting en de ouderenkorting. Hierna volgt een overzicht van de heffingskortingen 2026-2027.
Vennootschapsbelasting
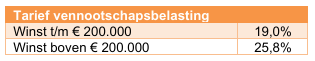
De schijfgrens voor de vennootschapsbelasting bedraagt in 2027 (net als in 2026) € 200.000. De tarieven blijven ongewijzigd ten opzichte van 2026.
Erf- en schenkbelasting
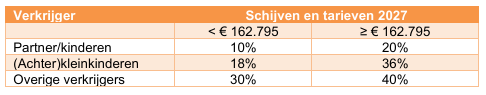
In 2027 blijven de tarieven ongewijzigd. De schijflengte (in 2026: € 158.669) is wel aangepast.
Overdrachtsbelasting
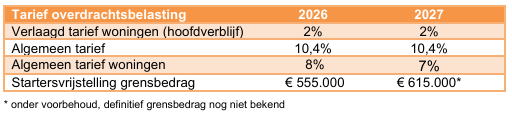
Het algemene woningtarief in de overdrachtsbelasting wordt verlaagd van 8% naar 7%. Dit geldt voor de verkrijging van woningen die niet als hoofdverblijf zullen worden gebruikt, zoals verhuurde woningen, tweede woningen en vakantiewoningen. Het kabinet beoogt hiermee investeringen in woningen aantrekkelijker te maken. Het tarief voor woningen bestemd voor eigen bewoning (2%) en de startersvrijstelling (0%) blijven ongewijzigd.
AOW en pensioen
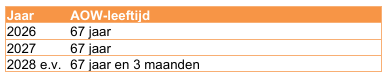
In de wet is vastgelegd dat voor iedere 4,5 maand dat Nederlanders naar verwachting langer leven, de AOW-leeftijd automatisch met 3 maanden omhooggaat. Dat gebeurt op basis van de jaarlijkse CBS-prognose voor de resterende levensverwachting van 65-jarigen. In 2027 blijft de AOW-leeftijd op 67 jaar. De AOW-leeftijd is onder meer relevant voor de vroegste en uiterste ingangsdatum van pensioen, lijfrenten en goudenhanddrukstamrechten.
Bevriezing plafond pensioen en lijfrenten
In het Belastingplan 2027 wordt voorgesteld om het plafond voor pensioen- en lijfrenteopbouw niet te indexeren in de jaren 2027 tot en met 2032. Dit plafond bedraagt voor deze periode € 137.800. De voorgestelde maatregel voor pensioenen en lijfrenten leidt ertoe dat de aftoppingsgrens hetzelfde blijft als in voorgaande jaren en niet meestijgt met de loonontwikkeling.
Als gevolg van deze maatregel kunnen naar schatting 280.000 mensen in 2027 minder pensioen opbouwen in vergelijking met de situatie waarbij er wel volledig zou worden geïndexeerd. Dit aantal is in 2032 gestegen naar 790.000 mensen. Deze groep belastingplichtigen heeft namelijk een inkomen boven het plafond van € 137.800. Schrale troost: voor het inkomen boven het plafond kan dan wel een nettopensioen of nettolijfrente in box 3 worden opgebouwd.
Belang voor de praktijk
Het gaat hier om een algemene budgettaire dekkingsmaatregel buiten de lijfrenteregeling. De bevriezing van het plafond voor pensioen- en lijfrenteopbouw is opgenomen in het coalitieakkoord 2026-2030 ‘Aan de slag’.
Bron: Legal & Tax Nationale Nederlanden